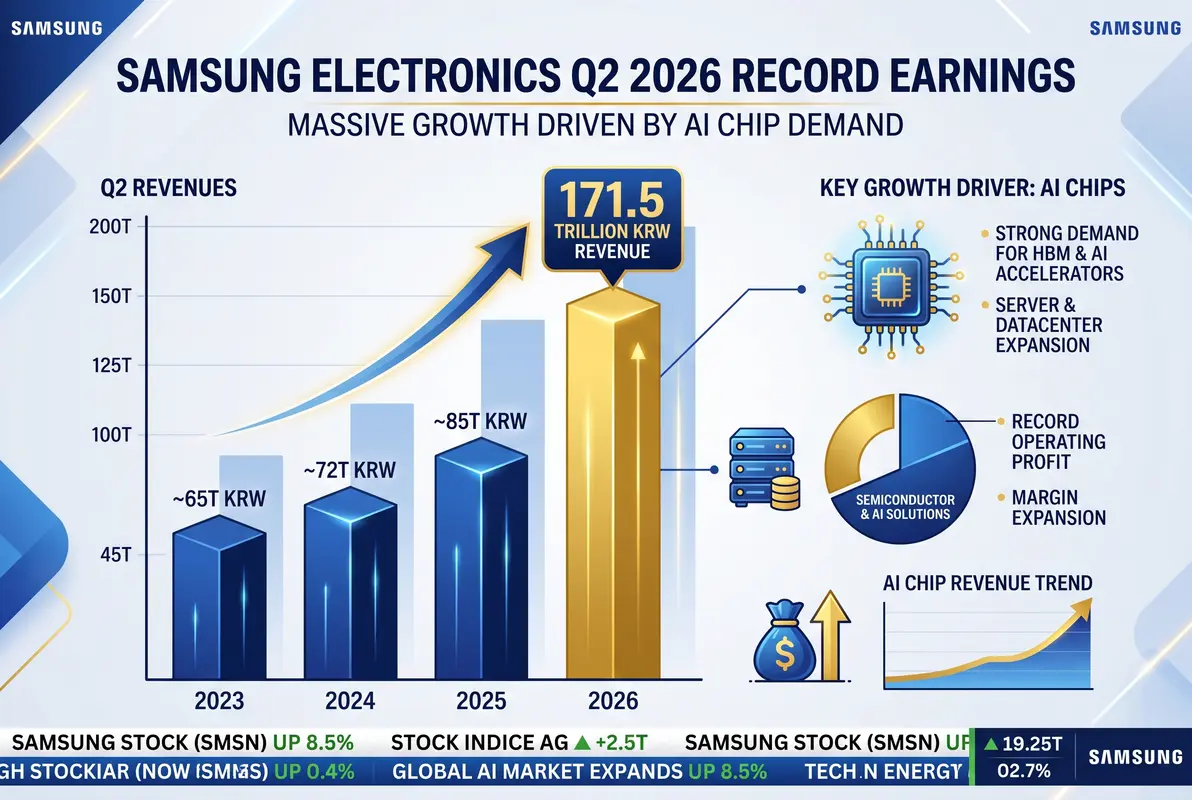
삼성전자가 2026년 2분기 실적에서 사상 최대 매출과 영업이익을 동시에 기록했다. AI 인프라 수요가 폭발하면서 메모리 반도체 부문이 압도적인 실적을 달성했다.
—
2분기 실적 요약: 매출 171.5조 원, 영업이익 89.5조 원
삼성전자는 2026년 2분기 연결 기준 매출 171조 5,000억 원을 기록했다. 이는 전분기 대비 28% 증가, 전년 동기 대비 130% 증가한 수치로, 분기 매출 사상 최대치다.
영업이익은 89조 5,000억 원으로 역대 최대를 기록했고, 순이익은 71조 6,000억 원에 달했다. 주당순이익(EPS)은 1만 849원으로 전년 대비 52% 증가했다.
—
DS(반도체) 부문: 메모리 사상 최대 실적의 핵심
DS 부문은 매출 127조 5,000억 원, 영업이익 89조 2,000억 원을 기록했다. 전분기 대비 매출이 56%나 증가했다.
메모리 사업부는 AI 수요에 적극 대응하면서 분기 매출과 영업이익 모두 사상 최대를 달성했다. 서버 제품 중심의 매출 구조 개선과 업계 전반의 가격 상승 추세가 겹치며 압도적 실적을 만들어냈다.
특히 HBM4 매출 확대와 업계 최초 HBM4E 샘플 출하가 의미 있다. 주요 고객사에 차세대 제품을 먼저 공급하면서 기술 경쟁력을 입증했다.
—
하반기 전망: 서버 수요 더욱 가속화
메모리 사업부는 하반기에도 AI 인프라 투자 확대와 에이전트 AI 확산으로 서버 중심의 수요가 견고할 것으로 전망했다. 서버 DRAM, eSSD, HBM 수요가 가속화되면서 시장은 공급 부족 상태가 지속될 것으로 예상된다.
파운드리 사업은 2nm 2세대 공정 기반 신제품 양산을 본격화하고, 미국과 중국 고객사의 수요 증가로 전 노드에서 두 자릿수 매출 성장을 목표로 하고 있다.
—
글로벌 AI 반도체 경쟁의 의미
삼성전자의 이번 실적은 AI 시대에서 메모리 반도체의 전략적 가치가 얼마나 커졌는지 보여준다. SK하이닉스에 이어 삼성전자까지 초고속 성장을 기록하면서, 한국 반도체 산업의 전반적 경쟁력이 확인되는 결과다.
다만 DX(디바이스) 부문은 전분기 대비 매출이 9% 감소하며, 스마트폰 및 가전 부문의 성장 둔화라는 과제도 여전하다.
—
자주 묻는 질문
Q. 삼성전자 2분기 매출이 역대 최대인 이유는?
A. AI 서버 수요 폭발로 메모리 반도체(HBM, 서버 DRAM, eSSD) 매출이 사상 최대를 기록했기 때문이다. 반도체 부문 매출이 전분기 대비 56% 증가했다.
Q. HBM4E는 무엇인가?
A. 차세대 고대역폭 메모리로, 기존 HBM4보다 성능이 대폭 향상된 제품이다. 삼성전자가 업계 최초로 주요 고객사에 샘플을 출하했다.
Q. 하반기에도 이런 실적이 가능할까?
A. 삼성전자는 서버 중심 AI 수요가 더 가속화될 것으로 보고 있다. 다만 공급 확대 노력에도 제약이 있어 시장이 공급 부족 상태가 지속될 전망이다.
Q. 경쟁사 SK하이닉스와의 차이는?
A. SK하이닉스도 2분기 매출 79조 원으로 역대 최대를 기록했다. 두 회사 모두 AI 반도체 수요에 크게 수혜를 보고 있으며, 한국 반도체 산업 전체의 경쟁력이 입증되고 있다.